Báo cáo tài chính của Công ty Cổ phần Vàng bạc Đá quý Phú Nhuận (PNJ) vừa thu hút sự chú ý đặc biệt từ giới đầu tư khi xuất hiện một số chênh lệch số liệu giữa kỳ này và kỳ trước. Tin Tài Chính ghi nhận rằng PNJ đã chủ động công bố văn bản giải trình gửi Ủy ban Chứng khoán Nhà nước nhằm làm rõ các điểm khác biệt trong báo cáo tài chính hợp nhất. Những chênh lệch này không chỉ liên quan đến số liệu kế toán thuần túy mà còn phản ánh sự biến động thực tế trong hoạt động kinh doanh cốt lõi của doanh nghiệp. Việc hiểu đúng bản chất từng khoản mục sẽ giúp nhà đầu tư đánh giá chính xác hơn sức khỏe tài chính của PNJ.
Tổng quan về báo cáo tài chính PNJ gần nhất
Trong báo cáo tài chính hợp nhất quý II và lũy kế 6 tháng đầu năm 2024, PNJ ghi nhận doanh thu thuần đạt hơn 19.200 tỷ đồng, tăng khoảng 12% so với cùng kỳ năm 2023. Lợi nhuận sau thuế hợp nhất đạt gần 870 tỷ đồng, cao hơn 8,4% so với nửa đầu năm 2023. Tuy nhiên, một số chỉ tiêu quan trọng như hàng tồn kho, chi phí tài chính và dòng tiền hoạt động kinh doanh lại có sự biến động đáng kể so với kỳ liền trước. Đây chính là cơ sở để cơ quan quản lý yêu cầu PNJ có văn bản giải trình chi tiết trong vòng 5 ngày làm việc kể từ ngày nhận được yêu cầu.
Các chênh lệch chính trong báo cáo tài chính PNJ
Điểm đáng chú ý nhất trong báo cáo lần này là sự tăng mạnh của khoản hàng tồn kho, đạt hơn 10.400 tỷ đồng tính đến cuối tháng 6/2024, tăng gần 18% so với thời điểm 31/12/2023. PNJ giải trình rằng mức tăng này phản ánh chiến lược tích lũy nguyên vật liệu vàng trong giai đoạn giá biến động mạnh, đặc biệt khi giá vàng thế giới dao động trong biên độ 2.100–2.450 USD/oz trong suốt quý I và II/2024. Bên cạnh đó, chi phí tài chính tăng thêm khoảng 35% so với cùng kỳ, chủ yếu do lãi vay phát sinh từ các hợp đồng vay ngắn hạn phục vụ bổ sung vốn lưu động. Dòng tiền từ hoạt động kinh doanh ghi nhận âm hơn 1.200 tỷ đồng do lượng tiền bị giam trong hàng tồn kho và các khoản phải thu tăng mạnh trong kỳ.
Chi tiết báo cáo chênh lệch theo từng khoản mục
Nhằm giúp nhà đầu tư dễ đối chiếu, bảng dưới đây tổng hợp các khoản mục có chênh lệch nổi bật nhất giữa 6 tháng đầu năm 2024 và cùng kỳ 2023 theo báo cáo hợp nhất đã kiểm toán soát xét:
| Khoản mục | 6T/2024 | 6T/2023 | Chênh lệch |
|---|---|---|---|
| Doanh thu thuần | 19.247 tỷ đồng | 17.180 tỷ đồng | +12,0% |
| Lợi nhuận sau thuế | 868 tỷ đồng | 801 tỷ đồng | +8,4% |
| Hàng tồn kho | 10.418 tỷ đồng | 8.830 tỷ đồng | +18,0% |
| Chi phí tài chính | 142 tỷ đồng | 105 tỷ đồng | +35,2% |
| Dòng tiền hoạt động KD | -1.213 tỷ đồng | +430 tỷ đồng | Đảo chiều âm |
Mức chênh lệch trong dòng tiền hoạt động kinh doanh là yếu tố khiến nhiều nhà phân tích đặt câu hỏi nhiều nhất, vì đây là chỉ số phản ánh khả năng tự tài trợ hoạt động thực sự của doanh nghiệp. PNJ giải thích rằng hiện tượng dòng tiền âm là có kiểm soát và sẽ được cải thiện ngay trong quý III/2024 khi lượng hàng tồn kho được chuyển hóa thành doanh thu mùa cao điểm (tháng 8–10). Đây là chu kỳ mà PNJ đã trải qua ít nhất 3 lần trong giai đoạn 2019–2022 với kết quả phục hồi dòng tiền trong vòng 60–90 ngày. Tuy nhiên, nhà đầu tư cần tiếp tục theo dõi báo cáo quý III để xác nhận diễn biến thực tế.
Nguyên nhân dẫn đến chênh lệch và cách PNJ giải trình
PNJ trình bày 3 nhóm nguyên nhân chính dẫn đến các chênh lệch trong báo cáo tài chính kỳ này. Nhóm thứ nhất là yếu tố thị trường: giá vàng nguyên liệu tăng bình quân 14% so với cùng kỳ buộc doanh nghiệp phải chi thêm vốn để duy trì lượng tồn kho sản xuất. Nhóm thứ hai là chiến lược mở rộng chuỗi bán lẻ: PNJ khai trương thêm 18 cửa hàng mới trong 6 tháng đầu năm 2024, nâng tổng số điểm bán lên hơn 380 cửa hàng trên toàn quốc, kéo theo chi phí đầu tư ban đầu và vốn lưu động tăng đột biến. Nhóm thứ ba là điều chỉnh phương pháp hạch toán chi phí bán hàng theo chuẩn mực IFRS 15 trong quá trình chuẩn bị cho lộ trình áp dụng chuẩn mực kế toán quốc tế từ năm 2025. Việc giải trình rõ ràng theo từng nhóm nguyên nhân cho thấy PNJ có sự chuẩn bị kỹ lưỡng và minh bạch trong quản trị thông tin tài chính.
Tác động của chênh lệch báo cáo đến quyết định đầu tư
Khi phân tích các chênh lệch trong báo cáo, nhà đầu tư cần phân biệt giữa chênh lệch tạm thời và chênh lệch có tính hệ thống. Đối với PNJ, dòng tiền âm và hàng tồn kho tăng cao thuộc nhóm chênh lệch tạm thời, gắn với chu kỳ mùa vụ và chiến lược tích trữ nguyên liệu có chủ đích. Ngược lại, chi phí tài chính tăng 35% là tín hiệu cần theo dõi thêm ít nhất 2 quý liên tiếp để xác định xu hướng. Nhà đầu tư nên đặt ngưỡng cảnh báo khi hệ số nợ vay/vốn chủ sở hữu vượt mức 0,5 lần — hiện tại PNJ đang ở mức 0,38 lần, vẫn trong vùng an toàn.
Điểm mạnh và rủi ro đọc ra từ báo cáo PNJ
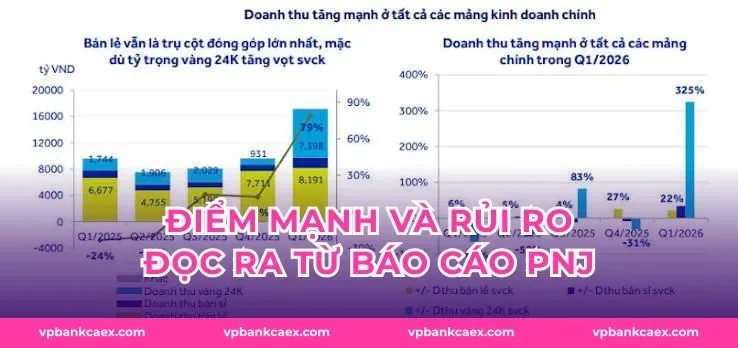
Đọc kỹ báo cáo, có thể nhận thấy PNJ duy trì biên lợi nhuận gộp ổn định quanh mức 18,5–19,2% trong 4 quý gần nhất — một chỉ số ấn tượng đối với ngành bán lẻ vàng trang sức vốn chịu áp lực giá nguyên liệu lớn. Vòng quay hàng tồn kho đạt khoảng 3,8 lần/năm, tương đương chu kỳ luân chuyển trung bình 95 ngày/lần. Đây là mức chấp nhận được nhưng chậm hơn so với con số 4,2 lần/năm ghi nhận trong năm 2022, phản ánh sự thay đổi trong cơ cấu sản phẩm khi PNJ đẩy mạnh dòng trang sức cao cấp có chu kỳ tiêu thụ dài hơn. Điều này tạo ra cả cơ hội (biên lợi nhuận cao hơn) lẫn rủi ro (vốn bị chiếm dụng lâu hơn).
- Điểm mạnh: Biên lợi nhuận gộp ổn định 18,5–19,2%; thương hiệu dẫn đầu thị phần trang sức Việt Nam; mạng lưới 380+ cửa hàng phủ 55 tỉnh thành.
- Rủi ro ngắn hạn: Dòng tiền hoạt động âm hơn 1.200 tỷ đồng; chi phí tài chính tăng 35%; hàng tồn kho chiếm tỷ trọng cao trong tổng tài sản (khoảng 42%).
- Rủi ro trung hạn: Biến động giá vàng quốc tế tiếp tục gây áp lực chi phí; cạnh tranh từ các chuỗi bán lẻ vàng trang sức mới nổi trong nước.
- Cơ hội: Chuyển dịch sang phân khúc trang sức cao cấp; tăng trưởng thị trường vàng trang sức Việt Nam dự báo đạt 6–8%/năm giai đoạn 2024–2026.
Tổng hòa các yếu tố trên, PNJ vẫn là doanh nghiệp có nền tảng tài chính lành mạnh và khả năng phục hồi dòng tiền cao sau mỗi chu kỳ tích lũy hàng tồn kho. Lịch sử giai đoạn 2019–2023 cho thấy doanh nghiệp chưa để hệ số nợ vượt ngưỡng nguy hiểm trong bất kỳ thời điểm nào. Nhà đầu tư dài hạn (nắm giữ 12–24 tháng) có thể xem các chênh lệch trong báo cáo kỳ này là cơ hội để đánh giá lại định giá cổ phiếu. Tuy nhiên, nhà đầu tư ngắn hạn nên chờ báo cáo quý III xác nhận xu hướng phục hồi dòng tiền trước khi đưa ra quyết định.
FAQ về báo cáo tài chính PNJ
PNJ giải trình chênh lệch báo cáo trong bao lâu sau khi nhận yêu cầu?
PNJ có nghĩa vụ nộp văn bản giải trình cho Ủy ban Chứng khoán Nhà nước trong vòng 5 ngày làm việc kể từ ngày nhận được yêu cầu chính thức theo quy định tại Thông tư 96/2020/TT-BTC. Trong thực tế, PNJ thường hoàn thành và công bố văn bản giải trình sau 2–3 ngày làm việc, nhanh hơn thời hạn quy định. Nội dung giải trình phải bao gồm: nguyên nhân cụ thể của từng chênh lệch vượt ngưỡng 5–10% so với kỳ trước, giải pháp khắc phục kèm lộ trình thời gian rõ ràng. Nhà đầu tư có thể theo dõi văn bản này trực tiếp trên hệ thống công bố thông tin của HoSE trong vòng 24 giờ sau khi PNJ nộp.
Hàng tồn kho tăng mạnh trong báo cáo có phải dấu hiệu xấu không?
Hàng tồn kho tăng 18% trong báo cáo của PNJ không tự động là tín hiệu tiêu cực nếu xét trong bối cảnh giá vàng nguyên liệu biến động mạnh và chiến lược mở rộng chuỗi bán lẻ đang trong giai đoạn cao điểm. Chỉ số cần theo dõi đồng thời là vòng quay hàng tồn kho: nếu giảm dưới 3 lần/năm trong 2 quý liên tiếp, đó mới là tín hiệu cảnh báo thực sự. PNJ hiện duy trì 3,8 lần/năm — vẫn trong ngưỡng kiểm soát tốt theo tiêu chuẩn ngành bán lẻ trang sức châu Á. Theo dõi thêm quý III/2024 là bước kiểm chứng quan trọng nhất.
Chi phí tài chính tăng 35% trong báo cáo ảnh hưởng thế nào đến lợi nhuận?
Mức tăng 35% trong chi phí tài chính tương đương thêm khoảng 37 tỷ đồng so với cùng kỳ — con số này chiếm khoảng 4,3% so với tổng lợi nhuận trước thuế, tức là tác động chưa đến mức nghiêm trọng trong kỳ này. Tuy nhiên, nếu xu hướng tiếp tục trong 2 quý tiếp theo với tốc độ tương tự, tác động lũy kế có thể bào mòn 8–12% lợi nhuận năm 2025. PNJ cần hạ chi phí vốn vay trung bình xuống dưới 7%/năm (hiện đang ở mức 7,8–8,2%/năm) để bảo vệ biên lợi nhuận ròng. Đây là điểm cần theo dõi sát trong báo cáo tài chính các kỳ tiếp theo.
Nhà đầu tư cá nhân nên đọc phần nào của báo cáo PNJ trước tiên?
Nhà đầu tư cá nhân nên bắt đầu bằng Báo cáo lưu chuyển tiền tệ — không phải Báo cáo kết quả kinh doanh — vì dòng tiền là thước đo khách quan nhất về sức khỏe tài chính thực của doanh nghiệp. Sau đó, đối chiếu chỉ tiêu “tiền thu từ bán hàng” với doanh thu thuần trong báo cáo kết quả kinh doanh: nếu hai số này chênh lệch trên 15%, có nghĩa công nợ phải thu đang tăng nhanh hơn doanh thu — dấu hiệu cần kiểm tra thêm. Bước cuối là đọc thuyết minh báo cáo tài chính để tìm các chú thích về thay đổi chính sách kế toán hoặc giao dịch bên liên quan. Ba bước này chỉ mất 20–30 phút nhưng cho bức tranh đủ rõ để ra quyết định sơ bộ.
PNJ có thường xuyên phải giải trình báo cáo với cơ quan quản lý không?
Trong giai đoạn 2020–2023, PNJ thực hiện giải trình báo cáo tài chính với Ủy ban Chứng khoán Nhà nước khoảng 2–3 lần/năm, chủ yếu vào kỳ soát xét bán niên và kiểm toán năm — tần suất này nằm trong mức bình thường đối với doanh nghiệp niêm yết có quy mô lớn. Việc phải giải trình không đồng nghĩa với sai phạm kế toán; phần lớn trường hợp xuất phát từ yêu cầu minh bạch thông tin khi các chỉ tiêu biến động vượt ngưỡng 10% so với kỳ trước. PNJ chưa từng bị cơ quan quản lý xử phạt vì vi phạm quy định về công bố thông tin tài chính trong suốt quá trình niêm yết từ năm 2004 đến nay. Đây là điểm cộng quan trọng cho uy tín quản trị của doanh nghiệp.
Khi nào báo cáo quý III/2024 của PNJ được công bố?
Báo cáo tài chính quý III/2024 của PNJ dự kiến được công bố chậm nhất vào ngày 30/10/2024 theo quy định tại Thông tư 96/2020/TT-BTC — tức là trong vòng 30 ngày kể từ ngày kết thúc quý (30/9/2024). Thông thường PNJ công bố sớm hơn, trong khoảng ngày 20–25/10, kèm theo thông cáo báo chí tóm tắt kết quả kinh doanh. Nhà đầu tư nên đặt lịch theo dõi vào tuần thứ 3 của tháng 10/2024 để kịp thời nắm bắt dữ liệu xác nhận xu hướng dòng tiền. Đây là báo cáo then chốt để kiểm chứng toàn bộ giải trình mà PNJ đã đưa ra trong kỳ này.
Kết luận
Báo cáo tài chính PNJ kỳ 6 tháng đầu năm 2024 cho thấy bức tranh kinh doanh tích cực về doanh thu và lợi nhuận, nhưng kèm theo những chênh lệch đáng chú ý về dòng tiền, hàng tồn kho và chi phí tài chính cần được theo dõi liên tục ít nhất 2 quý tới. Tin Tài Chính nhận định đây là giai đoạn chuyển tiếp có kiểm soát, không phải dấu hiệu suy yếu nền tảng, dựa trên lịch sử tài chính 20 năm của doanh nghiệp và hệ số nợ hiện tại vẫn ở mức an toàn 0,38 lần. Nhà đầu tư nên đặt báo cáo quý III/2024 (dự kiến công bố 20–25/10/2024) làm mốc kiểm chứng quyết định. Theo dõi Tin Tài Chính để cập nhật phân tích ngay khi số liệu mới được công bố.