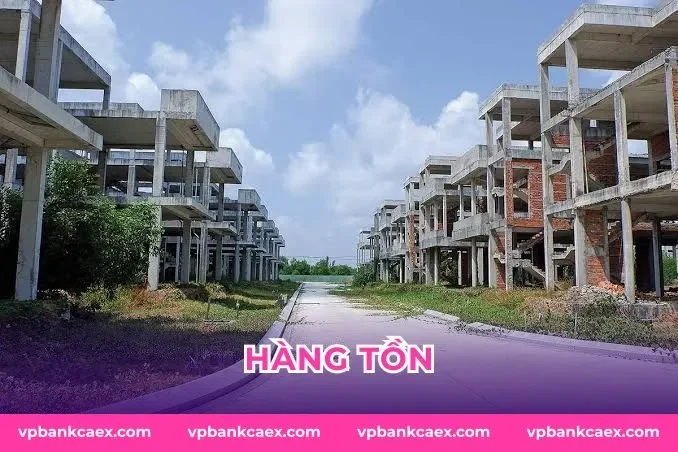
Hàng tồn kho bất động sản đang trở thành bài toán nan giải mà hàng loạt doanh nghiệp địa ốc phía Nam phải đối mặt trong giai đoạn 2023–2025. Tin Tài Chính ghi nhận tình trạng tồn kho tăng liên tục qua từng quý, kéo theo áp lực lãi vay, chi phí vận hành và nguy cơ mất thanh khoản ngày càng rõ nét. Nhiều chủ đầu tư có hàng nghìn căn hộ chưa bán được dù dự án đã bàn giao từ 12–18 tháng trước. Bức tranh tài chính của nhóm doanh nghiệp này đang xấu đi nhanh hơn so với dự báo đầu năm.
Thực trạng hàng tồn kho bất động sản tại phía Nam
Theo báo cáo của Hội Môi giới Bất động sản Việt Nam (VARS) công bố quý I/2025, lượng hàng tồn kho căn hộ tại TP.HCM và các tỉnh vệ tinh như Bình Dương, Đồng Nai, Long An vẫn duy trì ở mức trên 40.000 căn. Con số này chưa được hấp thụ đáng kể dù thị trường đã trải qua hai chu kỳ giảm lãi suất liên tiếp từ giữa năm 2023. Tỷ lệ hấp thụ toàn thị trường chỉ đạt khoảng 28–35% tổng nguồn cung mở bán mới, phản ánh sức cầu thực vẫn còn yếu. Đây là mức hấp thụ thấp nhất kể từ giai đoạn đóng băng 2011–2013.
Các phân khúc chịu tồn kho nặng nhất là căn hộ cao cấp trên 50 triệu đồng/m² và đất nền vùng ven có pháp lý chưa hoàn chỉnh. Riêng phân khúc căn hộ trung cấp (30–50 triệu đồng/m²) có thanh khoản tốt hơn nhưng vẫn không đủ để bù đắp lượng hàng tồn kho từ hai phân khúc kia. Một số chủ đầu tư tại Bình Dương ghi nhận tỷ lệ tồn kho lên tới 60–70% tổng quỹ hàng sau 24 tháng mở bán. Áp lực giải phóng hàng tồn ngày càng đè nặng khi chi phí lãi vay tiếp tục tích lũy mỗi tháng.
Cơ chế tài chính bị bóp nghẹt bởi hàng tồn kho
Khi hàng tồn kho tích lũy quá lớn, dòng tiền của doanh nghiệp địa ốc rơi vào vòng xoáy đóng băng theo cơ chế ba tầng. Tầng thứ nhất là chi phí vốn: doanh nghiệp vẫn phải trả lãi vay ngân hàng từ 9–12%/năm cho khoản tín dụng phát triển dự án dù không thu được tiền từ người mua. Tầng thứ hai là chi phí duy trì tài sản: mỗi căn hộ chưa bán phát sinh phí quản lý, bảo trì và bảo hiểm từ 2–5 triệu đồng/tháng. Tầng thứ ba là chi phí cơ hội: nguồn vốn bị “chôn” vào hàng tồn không thể tái đầu tư vào dự án mới có biên lợi nhuận cao hơn.
Chuỗi tác động này khiến tỷ suất sinh lời trên vốn chủ sở hữu (ROE) của nhiều doanh nghiệp niêm yết giảm mạnh từ mức 15–18% năm 2021 xuống còn 3–6% trong năm 2024. Báo cáo tài chính của các công ty như Novaland, DIC Corp hay Khang Điền trong giai đoạn 2023–2024 đều cho thấy giá trị hàng tồn kho chiếm 55–75% tổng tài sản. Tỷ lệ nợ vay/vốn chủ sở hữu (D/E) vượt ngưỡng 2,5–3 lần tại một số đơn vị, vượt xa ngưỡng an toàn thông thường là 1,5 lần. Đây là dấu hiệu cảnh báo rủi ro vỡ nợ kỹ thuật nếu thanh khoản không cải thiện trong vòng 6–12 tháng tới.
Bảng phân tích chi phí phát sinh từ hàng tồn kho bất động sản
Để hiểu rõ mức độ “ăn mòn” tài chính của hàng tồn kho, cần nhìn trực tiếp vào từng loại chi phí phát sinh theo thời gian. Bảng dưới đây tổng hợp các khoản chi phí điển hình mà một chủ đầu tư phải gánh chịu trên mỗi căn hộ tồn kho trong vòng 12 tháng. Những con số này không phải ước tính mà được ghi nhận từ thực tế vận hành của các dự án trung cấp tại TP.HCM và Bình Dương. Chính vì vậy, doanh nghiệp nào càng để hàng tồn lâu thì chi phí thực tế càng vượt xa kế hoạch ban đầu.
| Loại chi phí | Mức phát sinh/tháng/căn | Cộng dồn sau 12 tháng |
|---|---|---|
| Lãi vay ngân hàng (tính trên giá trị căn) | 0,75–1% giá trị căn | 9–12% giá trị căn |
| Chi phí quản lý, bảo trì tòa nhà | 2–5 triệu đồng | 24–60 triệu đồng |
| Phí bảo hiểm tài sản | 0,5–1 triệu đồng | 6–12 triệu đồng |
| Chi phí marketing duy trì nhận diện | 1–3 triệu đồng (bình quân/căn) | 12–36 triệu đồng |
| Thuế đất và phí hành chính | 0,3–0,5 triệu đồng | 3,6–6 triệu đồng |
Tổng chi phí thực tế mà một doanh nghiệp phải trả cho mỗi căn hộ tồn kho trong 12 tháng có thể lên tới 10–14% giá trị căn hộ, tùy quy mô và vị trí dự án. Với một dự án tồn 500 căn giá trị trung bình 3 tỷ đồng/căn, chi phí gánh chịu sau 1 năm không bán được hàng có thể lên tới 150–210 tỷ đồng. Con số này đủ để đẩy một doanh nghiệp vừa vào tình trạng lỗ kỹ thuật dù doanh thu trên sổ sách vẫn được ghi nhận theo phương pháp kế toán dồn tích. Đây là lý do vì sao áp lực từ hàng tồn kho nguy hiểm hơn nhiều so với những gì báo cáo tài chính thông thường phản ánh.
Nguyên nhân hàng tồn kho tích lũy vượt ngưỡng kiểm soát
Có bốn nhóm nguyên nhân cốt lõi khiến hàng tồn kho bất động sản phía Nam tích lũy đến mức vượt ngưỡng kiểm soát trong giai đoạn vừa qua. Nhóm thứ nhất là pháp lý bị đình trệ: hơn 70% dự án tại TP.HCM bị ách tắc thủ tục cấp phép từ 2019–2023, khiến nguồn cung dồn cục vào một thời điểm khi thị trường chưa kịp hồi phục sức mua. Nhóm thứ hai là lãi suất tăng sốc: từ cuối 2022 đến giữa 2023, lãi suất cho vay mua nhà tăng lên 13–15%/năm, triệt tiêu hoàn toàn khả năng tiếp cận tín dụng của người mua nhà thu nhập trung bình. Nhóm thứ ba là mất cân đối cung cầu phân khúc: chủ đầu tư tập trung phát triển căn hộ cao cấp và hạng sang trong khi nhu cầu thực lại tập trung ở phân khúc bình dân dưới 2 tỷ đồng/căn. Nhóm thứ tư là tâm lý thị trường suy giảm mạnh sau các vụ bắt giữ lãnh đạo doanh nghiệp địa ốc lớn năm 2022–2023, khiến người mua nhà chọn quan sát thay vì xuống tiền.
Hệ quả tài chính dài hạn và rủi ro hệ thống từ hàng tồn kho
Áp lực từ hàng tồn kho không chỉ ảnh hưởng đến bản thân doanh nghiệp địa ốc mà còn lan rộng sang toàn bộ hệ sinh thái tài chính liên quan. Các ngân hàng thương mại có dư nợ bất động sản lớn buộc phải tăng dự phòng rủi ro, làm thu hẹp khả năng cho vay ở các lĩnh vực khác. Trái phiếu doanh nghiệp địa ốc đáo hạn tập trung trong giai đoạn 2024–2026 với tổng giá trị ước tính 280.000–320.000 tỷ đồng, trong khi năng lực thanh toán của nhiều tổ chức phát hành đang bị suy yếu nghiêm trọng bởi hàng tồn kho chưa giải phóng được. Rủi ro domino giữa bất động sản – ngân hàng – trái phiếu là kịch bản mà Ngân hàng Nhà nước và Bộ Tài chính đang theo dõi sát sao từ đầu năm 2024.
Ở cấp độ doanh nghiệp, hàng tồn kho kéo dài buộc nhiều chủ đầu tư phải thực hiện chiết khấu sâu từ 20–35% giá niêm yết để kích cầu, đồng nghĩa biên lợi nhuận gộp giảm từ mức trung bình 25–30% xuống còn 5–10% hoặc thậm chí âm. Một số doanh nghiệp chọn cách hoán đổi hàng tồn để thanh toán nợ nhà thầu, tức là trả bằng căn hộ thay vì tiền mặt. Giải pháp này tuy giảm áp lực thanh khoản ngắn hạn nhưng tiếp tục đẩy hàng tồn ra thị trường thứ cấp với mức giá thấp hơn, gây thêm sức ép lên mặt bằng giá toàn khu vực. Vòng xoáy này nếu không được phá vỡ có thể kéo dài chu kỳ suy giảm thêm 18–24 tháng nữa.
Giải pháp tháo gỡ hàng tồn kho: góc nhìn thực chiến
Từ thực tiễn thị trường, có ba nhóm giải pháp đang được các doanh nghiệp địa ốc áp dụng để giải phóng hàng tồn kho trong giai đoạn 2024–2025. Nhóm đầu tiên là cơ cấu lại sản phẩm: chia nhỏ căn hộ diện tích lớn thành các căn studio hoặc 1 phòng ngủ dưới 50m² với giá dưới 1,5 tỷ đồng, phù hợp khả năng tài chính của người mua lần đầu. Nhóm thứ hai là liên kết với quỹ đầu tư hoặc nhà đầu tư tổ chức để bán buôn hàng tồn với chiết khấu 25–40% nhằm thu hồi vốn nhanh, hy sinh lợi nhuận để bảo toàn thanh khoản. Nhóm thứ ba là chuyển đổi công năng: biến căn hộ tồn kho thành sản phẩm cho thuê dài hạn hoặc hợp tác với các nền tảng serviced apartment để khai thác dòng tiền từ vận hành trong khi chờ thị trường hồi phục.
- Chiết khấu trực tiếp 20–35%: Hiệu quả với phân khúc căn hộ trung cấp, cần phê duyệt nội bộ trong 48–72 giờ để đảm bảo tốc độ ra quyết định.
- Hỗ trợ lãi suất 0% từ 24–36 tháng: Doanh nghiệp chịu chi phí lãi thay cho người mua, phù hợp khi nguồn vốn tự có còn dồi dào.
- Thanh toán linh hoạt theo tiến độ: Giãn thanh toán xuống 10–15%/quý thay vì 30–40%/đợt như trước, giảm rào cản tài chính cho người mua.
- Bán buôn cho quỹ đầu tư: Giải phóng 100–300 căn trong một giao dịch duy nhất, thời gian đàm phán trung bình 60–90 ngày.
- Chuyển đổi sang cho thuê vận hành: Dòng tiền từ 8–12 triệu đồng/căn/tháng giúp bù đắp một phần chi phí lãi vay trong khi chờ thị trường phục hồi.
Thực tế cho thấy không có giải pháp đơn lẻ nào đủ hiệu quả để xử lý toàn bộ hàng tồn kho trong thời gian ngắn. Các doanh nghiệp thành công trong việc giảm tỷ lệ tồn kho xuống dưới 30% trong năm 2024 đều áp dụng ít nhất 2–3 giải pháp song song, kết hợp với việc tái cơ cấu nợ vay theo Thông tư 02/2023/TT-NHNN về giãn, hoãn nợ. Tốc độ quyết định cũng là yếu tố quyết định: những doanh nghiệp mất hơn 30 ngày để phê duyệt chương trình chiết khấu thường bỏ lỡ cửa sổ cơ hội khi tâm lý thị trường đang tích cực. Bài học từ giai đoạn 2012–2015 cho thấy doanh nghiệp nào chủ động xử lý hàng tồn sớm sẽ có lợi thế dẫn đầu khi chu kỳ tăng mới bắt đầu.
FAQ – Câu hỏi thường gặp về hàng tồn kho bất động sản
Hàng tồn kho bất động sản được tính như thế nào trên báo cáo tài chính?
Hàng tồn kho bất động sản được ghi nhận trên bảng cân đối kế toán theo nguyên tắc giá gốc (cost) hoặc giá trị thuần có thể thực hiện được (NRV), tùy mức nào thấp hơn theo chuẩn mực kế toán VAS 02. Đối với doanh nghiệp địa ốc, khoản mục này bao gồm giá trị đất, chi phí xây dựng, chi phí lãi vay được vốn hóa và các chi phí trực tiếp khác liên quan đến việc đưa sản phẩm đến trạng thái sẵn sàng bán. Khi giá trị hàng tồn kho trên sổ sách cao hơn giá thị trường hiện tại, doanh nghiệp phải trích lập dự phòng giảm giá theo quy định tại Thông tư 200/2014/TT-BTC. Việc trích lập này làm tăng chi phí kỳ kế toán và kéo lợi nhuận giảm xuống, dù chưa phát sinh dòng tiền thực tế.
Tỷ lệ hàng tồn kho bao nhiêu là ngưỡng nguy hiểm cho doanh nghiệp địa ốc?
Theo thông lệ phân tích tài chính bất động sản, khi hàng tồn kho chiếm trên 60% tổng tài sản thì doanh nghiệp bắt đầu rơi vào vùng rủi ro cao về thanh khoản. Ngưỡng cảnh báo sớm là 45–55%, tại đó doanh nghiệp cần ngay lập tức xây dựng kế hoạch giải phóng hàng trong vòng 90–120 ngày. Nếu tỷ lệ tồn kho vượt 70% và kỳ luân chuyển hàng tồn kho (Days Inventory Outstanding – DIO) kéo dài trên 730 ngày (2 năm), rủi ro mất khả năng thanh toán trái phiếu hoặc khoản vay ngân hàng đến hạn là rất cao. Các chỉ số này cần được theo dõi theo quý, không thể chỉ nhìn vào báo cáo năm.
Ngân hàng xử lý tài sản thế chấp là hàng tồn kho bất động sản ra sao?
Khi doanh nghiệp mất khả năng thanh toán, ngân hàng sẽ xử lý hàng tồn kho đã thế chấp thông qua ba kênh chính: bán đấu giá công khai, bán thỏa thuận với bên thứ ba, hoặc chuyển giao cho Công ty Quản lý Tài sản các Tổ chức Tín dụng (VAMC). Quá trình xử lý tài sản thế chấp là bất động sản thường kéo dài từ 18–36 tháng do thủ tục pháp lý phức tạp và khó tìm người mua ở mức giá đủ để thu hồi toàn bộ nợ gốc và lãi. Trong thực tế, giá bán đấu giá thường thấp hơn 30–50% so với giá thị trường do áp lực bán nhanh, khiến phần lớn khoản nợ vẫn chưa được thu hồi đầy đủ. Đây là lý do ngân hàng thường ưu tiên đàm phán tái cơ cấu nợ thay vì xử lý tài sản.
Người mua nhà có nên chờ giá giảm thêm khi thị trường còn nhiều hàng tồn?
Chiến lược chờ giá giảm thêm chỉ hợp lý nếu người mua xác định được chính xác vùng đáy của chu kỳ, điều mà ngay cả chuyên gia cũng không thể làm chắc chắn với sai số dưới 10%. Với hàng tồn kho phân khúc trung cấp tại TP.HCM, mức chiết khấu 20–30% so với 2022 đã xuất hiện từ cuối 2023 và đây thường là vùng chiết khấu tối đa mà chủ đầu tư có thể chịu đựng trước khi chọn giữ hàng chờ thị trường hồi phục. Người mua nhà để ở có nhu cầu thực tế nên cân nhắc xuống tiền trong giai đoạn 2024–2025 khi chiết khấu và hỗ trợ lãi suất đang ở mức cao nhất trong vòng 10 năm qua. Cơ hội mặc cả tốt nhất thường xuất hiện trước khi thị trường hồi phục rõ ràng, không phải sau đó.
Chính sách nào của nhà nước đang hỗ trợ giải quyết hàng tồn kho bất động sản?
Nhà nước đã triển khai nhiều chính sách đồng thời từ năm 2023 để hỗ trợ giải phóng hàng tồn kho, trong đó nổi bật nhất là Nghị quyết 33/NQ-CP về tháo gỡ khó khăn cho thị trường bất động sản và Thông tư 02/2023/TT-NHNN cho phép giãn, hoãn nợ vay đến hạn trong 12 tháng. Gói tín dụng 120.000 tỷ đồng hỗ trợ nhà ở xã hội và nhà ở công nhân cũng được kỳ vọng chuyển hóa một phần hàng tồn kho căn hộ thương mại sang phân khúc giá thấp thông qua cơ chế chuyển đổi dự án. Ngoài ra, việc sửa đổi Luật Đất đai 2024, Luật Nhà ở 2023 và Luật Kinh doanh Bất động sản 2023 tạo khung pháp lý rõ ràng hơn, giúp nhiều dự án bị đình trệ pháp lý được khởi động lại. Hiệu quả thực tế của các chính sách này cần thêm 6–12 tháng để thẩm thấu vào thị trường.
Doanh nghiệp nên ưu tiên giải phóng hàng tồn hay giữ hàng chờ giá lên?
Quyết định giữ hay bán hàng tồn phụ thuộc hoàn toàn vào cấu trúc nợ của doanh nghiệp, không phải vào kỳ vọng giá. Nếu tỷ lệ D/E đã vượt 2 lần và có khoản vay hoặc trái phiếu đáo hạn trong vòng 12 tháng tới, ưu tiên số một phải là bán hàng để thu tiền mặt, kể cả khi phải chiết khấu sâu 30–35%. Ngược lại, doanh nghiệp có cơ cấu nợ dài hạn, D/E dưới 1,5 lần và dòng tiền từ vận hành đủ trả lãi có thể cân nhắc giữ hàng tồn phân khúc premium để chờ chu kỳ phục hồi trong 18–24 tháng tới. Nguyên tắc then chốt là không để thanh khoản rơi xuống mức không đủ trả lãi vay trong 3 tháng liên tiếp, vì đó là ngưỡng dẫn đến vỡ nợ kỹ thuật.
Kết luận
Hàng tồn kho bất động sản không chỉ là bài toán kinh doanh của từng doanh nghiệp mà đã trở thành rủi ro hệ thống cần được xử lý phối hợp giữa doanh nghiệp, ngân hàng và chính sách nhà nước trong giai đoạn 2025–2026. Tin Tài Chính nhận định rằng doanh nghiệp nào chủ động cơ cấu lại hàng tồn, tái cấu trúc nợ và chuyển hướng sản phẩm về phân khúc có nhu cầu thực sẽ có lợi thế cạnh tranh rõ rệt khi chu kỳ tăng mới bắt đầu. Bài học từ giai đoạn 2012–2015 đã chứng minh rằng tốc độ xử lý hàng tồn quyết định ai là người sống sót và ai là người dẫn đầu trong chu kỳ tiếp theo. Giai đoạn 2025–2026 sẽ là phép thử khắc nghiệt nhất về năng lực quản trị tài chính của các doanh nghiệp địa ốc phía Nam.